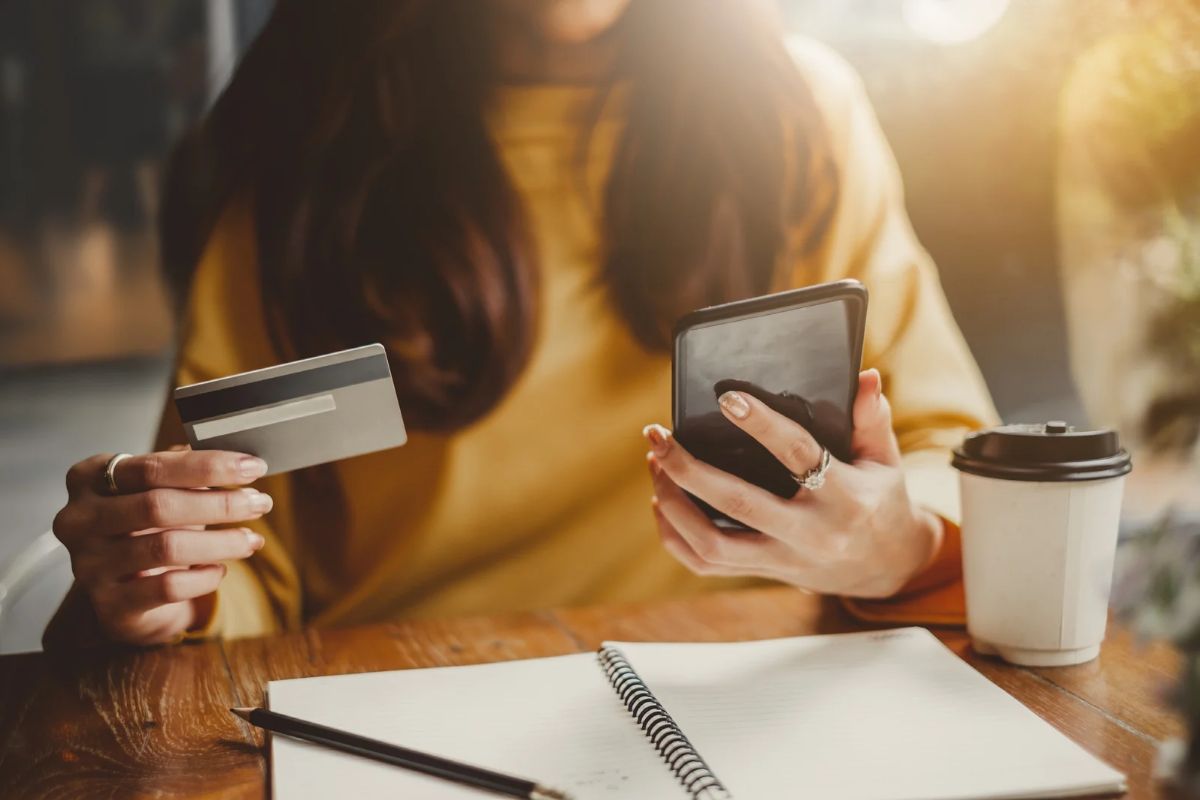
Los pagos con tarjetas de crédito, débito y prepago en Ecuador tendrán nuevas condiciones de seguridad, atención y transparencia. La Junta de Política y Regulación Financiera y Monetaria (JPRFM) emitió las disposiciones el 6 de noviembre de 2026, según esa institución.
El texto unifica disposiciones y establece requisitos para las entidades emisoras, los comercios y las empresas que facilitan los pagos.
La Superintendencia de Bancos, la Superintendencia de Economía Popular y Solidaria y el Banco Central del Ecuador (BCE) tienen seis meses para adecuar sus regulaciones e implementar las disposiciones correspondientes.
Estos son los cinco ejes que inciden en el uso de tarjetas y en los cobros de los establecimientos.
1. El mismo precio con tarjeta y en efectivo
Los comercios deberán mantener el mismo precio para las compras con tarjeta y en efectivo. La disposición también comprende las promociones, rebajas y descuentos vigentes.
Los establecimientos no podrán establecer recargos por el uso de estos medios electrónicos de pago. Así, el consumidor deberá acceder al precio y a las condiciones de la promoción tanto si paga en efectivo como si utiliza una tarjeta.
2. Tarjetas sin datos sensibles impresos
Las tarjetas físicas deberán emitirse sin información sensible impresa: el número, la fecha de vencimiento y el código de seguridad o CVV. La medida busca reducir los riesgos de uso no autorizado de esos datos.
Para las compras por internet, la regulación establece mecanismos adicionales de verificación de identidad, sin costo para los usuarios.
Las entidades emisoras deberán enviar notificaciones gratuitas y en tiempo real sobre las operaciones y los eventos previstos en la norma. Los avisos deberán llegar de forma simultánea por al menos dos canales electrónicos independientes.
Además, deberán garantizar mecanismos inmediatos para bloquear las tarjetas. Los usuarios también deberán contar con canales de atención disponibles las 24 horas, los siete días de la semana, para consultas, reclamos y reportes de pérdida o robo.
4. Reintegros por determinadas operaciones fraudulentas
La regulación establece responsabilidades para los emisores frente a ciertas operaciones fraudulentas. Entre los casos que contempla están las transacciones realizadas después del reporte de pérdida o robo de una tarjeta.
También incluye las operaciones originadas en fallas de seguridad de las entidades. El reintegro de valores dependerá de las condiciones previstas en la regulación; el anuncio no implica una devolución automática ante cualquier fraude.
5. Más opciones de cobro y un plazo para los comercios
Empresas que no son entidades financieras podrán ofrecer servicios de adquirencia para que los negocios reciban pagos con tarjetas. Necesitarán autorización del BCE y un capital mínimo de USD 500.000.
Los agregadores de pago, que conectan a los negocios con quienes procesan sus cobros mediante herramientas tecnológicas, deberán contar con USD 250.000. Los ya autorizados tendrán un año para cumplir ese requisito.
Los adquirentes tendrán un máximo de cinco días hábiles para liquidar a los comercios los valores de las ventas corrientes con tarjetas. Además, los establecimientos, a través de los adquirentes, deberán aceptar tarjetas de diferentes emisores y marcas.
En crédito, se mantiene la prohibición de cobrar intereses sobre intereses y se unifican reglas de costos y pagos.